Étape 1
Lire les frais avant le départ
Pour chaque carte, notez la commission de paiement, les frais de retrait, la marge de change, le plafond quotidien ou hebdomadaire, les pays exclus et le coût facturé par certains distributeurs. Vérifiez comment modifier un plafond et combien de temps cette modification reste active.
Testez l’accès à la banque, mettez à jour les coordonnées et enregistrez le numéro d’opposition depuis une source officielle. Une notification instantanée aide à détecter une opération inhabituelle, mais ne doit pas être l’unique moyen de suivre le compte.
Deux cartes du même compte, rangées dans le même portefeuille et validées par le même téléphone ne constituent pas trois solutions de secours.
Étape 2
Répartir les moyens et les accès
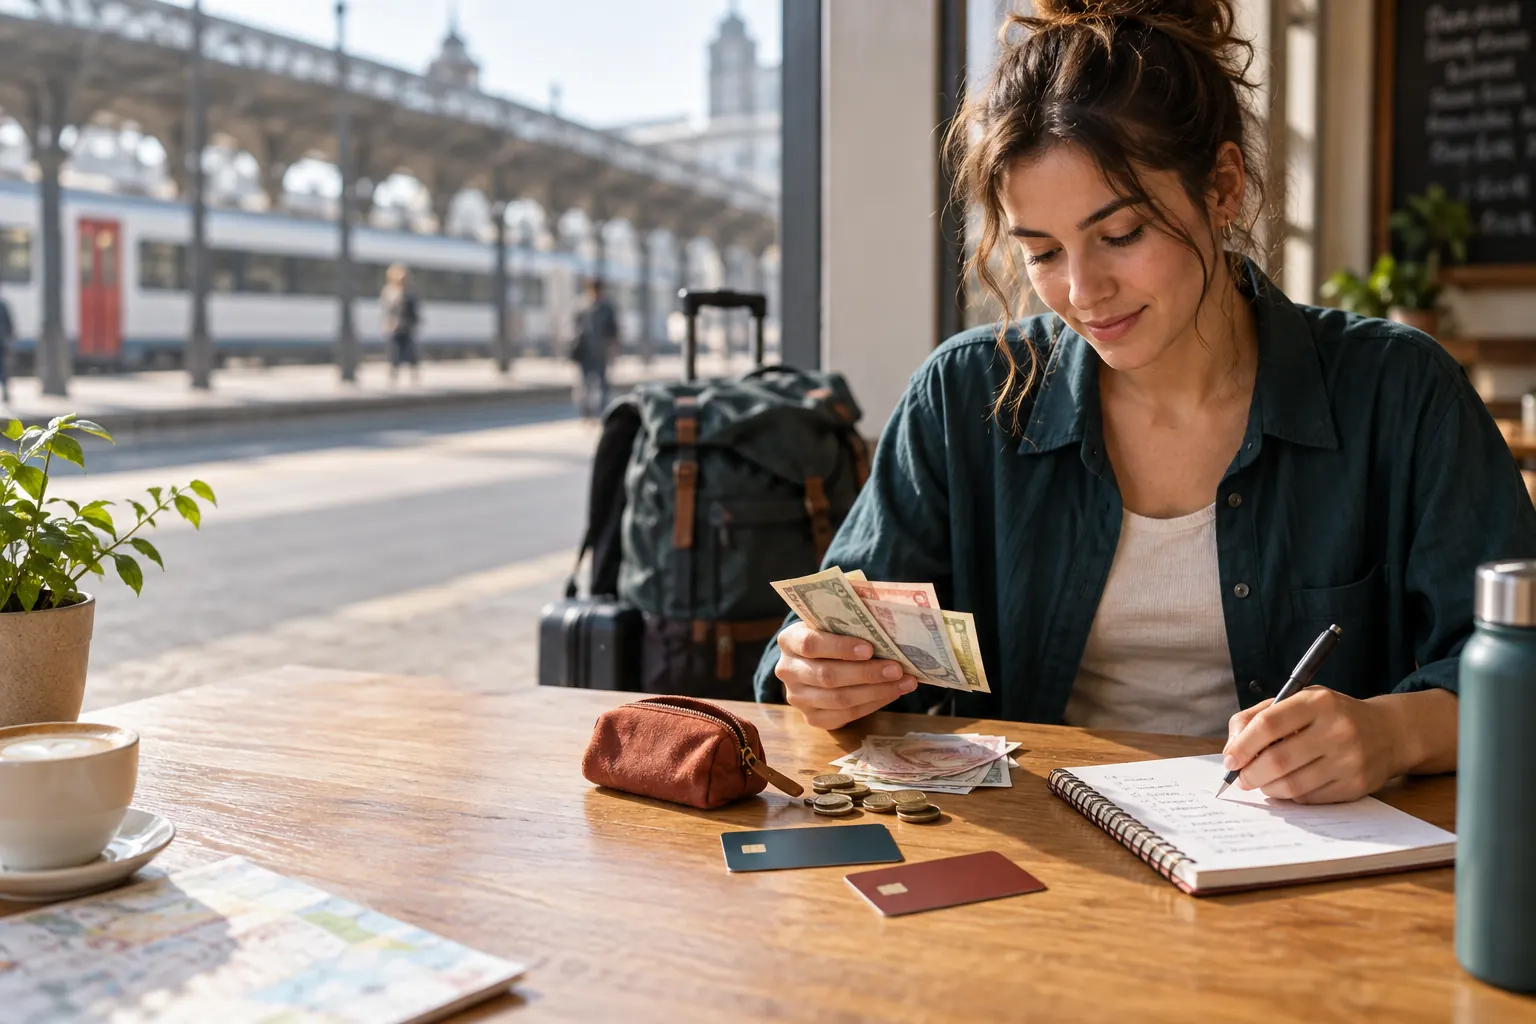
Gardez sur vous ce qui sert à la journée, puis placez la seconde carte et une partie des espèces dans un emplacement protégé différent. Ne laissez pas le code avec la carte. Pour un groupe, définissez qui peut payer le transport, l’hébergement ou une urgence si l’autre moyen devient indisponible.
La réserve d’espèces doit couvrir les dépenses prioritaires sans devenir un risque disproportionné : trajet d’arrivée, repas, communication et petite marge. Adaptez-la à l’usage local des cartes et aux possibilités de retrait.
Étape 3
Choisir la devise en connaissance de cause
Un terminal ou un distributeur peut proposer un montant dans votre devise habituelle. Cette conversion dynamique inclut un taux choisi par l’opérateur. Avant d’accepter, lisez le montant en devise locale, le taux et les frais. Si l’information reste floue, annulez et recommencez plutôt que valider sous pression.
Lors d’un change d’espèces, comparez le montant net obtenu pour une même somme. Une mention “sans commission” ne garantit pas un bon taux. Comptez les billets au guichet et gardez le reçu si la réglementation ou une future reconversion l’exige.
Étape 4
Retirer dans un environnement lisible
Privilégiez un distributeur rattaché à un établissement identifiable et accessible pendant les horaires d’ouverture. Inspectez rapidement le lecteur, masquez le code et refusez l’aide d’un inconnu. Si la carte est retenue, ne quittez pas les lieux sans avoir noté l’adresse et contacté l’émetteur.
Regrouper les retraits réduit parfois les frais fixes, mais augmente les espèces transportées. Cherchez l’équilibre adapté au lieu, au logement et à la durée restante.
Étape 5
Suivre le budget sans exposer ses données
Notez les grandes catégories et comparez-les au budget restant tous les deux ou trois jours. Distinguez les opérations en attente des montants définitivement comptabilisés. Pour les dépenses communes, consignez qui a payé et dans quelle devise au moment de l’achat.
Le calculateur de budget donne une estimation avant le départ. Sur place, une note simple suffit souvent : solde prévu, dépenses engagées, réservations encore dues et réserve à ne pas consommer.
Étape 6
Suivre un ordre d’action préparé
| Situation | Première réponse |
|---|---|
| Carte refusée | Essayer le réseau alternatif prévu, vérifier le plafond et contacter l’émetteur depuis un canal officiel. |
| Carte retenue | Noter l’adresse du distributeur, contacter immédiatement la banque et ne pas accepter l’aide d’un inconnu. |
| Conversion proposée | Comparer le montant en devise locale et refuser la conversion dynamique si son taux ou ses frais sont défavorables. |
| Retrait incomplet | Conserver le reçu, photographier le distributeur sans montrer le code et signaler le montant exact. |
| Paiement en double | Garder les deux justificatifs et attendre le statut final avant de contester selon la procédure bancaire. |
| Téléphone perdu | Bloquer la ligne et les portefeuilles numériques, révoquer les sessions et surveiller les opérations. |
| Espèces perdues | Utiliser la réserve séparée et documenter le vol si l’assurance ou les autorités l’exigent. |
| Besoin de fonds | Utiliser un transfert traçable vers une personne identifiée et vérifier frais, identité et point de retrait. |
Après un vol, mettez d’abord les moyens de paiement et les comptes à l’abri, puis documentez les faits selon les exigences de la banque, de l’assurance et des autorités. Ne communiquez jamais un code reçu par message à une personne qui vous appelle.